Wohngebäudeversicherung allsafe domo: Allgefahrenschutz für das Eigenheim

Die Wohngebäudeversicherung allsafe domo von k+m bietet leistungsstarken Schutz auf Basis einer Allgefahrendeckung. Zu den zentralen Leistungen zählen grobe Fahrlässigkeit bis 100 %, Sturmschäden ohne Mindestwindstärke und eine Entschädigung bis 1,5 Mio. €. Optional lässt sich der Schutz um Elementarschäden, Glasbruch und den Ertragsausfall einer Photovoltaikanlage erweitern.

Illustration eines Einfamilienhauses mit Photovoltaikanlage und Garten zur Wohngebäudeversicherung allsafe domo

Allgefahrendeckung für umfassenden Gebäudeschutz

Klassische Wohngebäudeversicherungen orientieren sich häufig an einzeln definierten versicherten Gefahren. Die Allgefahrendeckung verfolgt einen anderen Ansatz: Grundsätzlich sind Schäden durch eine Vielzahl von Gefahren berücksichtigt, soweit diese nicht durch die vereinbarten Versicherungsbedingungen ausgeschlossen sind.

Zum Leistungsumfang gehören darüber hinaus unter anderem Blitzüberspannungsschäden, Schäden an Zu- und Ableitungsrohren, Vandalismus einschließlich Graffiti sowie Schäden durch Marderbisse. Damit berücksichtigt das Versicherungskonzept auch Schadenursachen und Gebäuderisiken, die über die klassischen Gefahren Feuer, Leitungswasser und Sturm hinausgehen.

Auch die Ermittlung des Versicherungswertes wird vereinfacht. Bei einer Entschädigungsleistung von bis zu 1,5 Mio. € ist keine ausführliche Wertermittlung erforderlich. Die Beitragsberechnung erfolgt anhand der Wohnfläche.

Informationen für Versicherungsmakler und Hauseigentümer

Informationen für Versicherungsmakler

Eine breit angelegte Wohngebäudeversicherung mit Allgefahrendeckung für die strukturierte Beratung von Immobilieneigentümern.

Informationen für Hauseigentümer

Sie möchten prüfen, welche Leistungen die Wohngebäudeversicherung bietet und wie sich der Versicherungsschutz an Ihr Eigenheim anpassen lässt?

Auf dieser Seite finden Sie die wichtigsten Leistungen der Wohngebäudeversicherung, Informationen zur Allgefahrendeckung sowie die verfügbaren Ergänzungsbausteine. Für eine individuelle Einordnung des Versicherungsschutzes können Sie zusätzlich ein Angebot anfordern oder sich von Ihrem Versicherungsmakler beraten lassen.

Die Leistungen von allsafe domo im Überblick

Die folgende Übersicht zeigt zentrale Leistungsmerkmale der Wohngebäudeversicherung sowie die optional ergänzbaren Bausteine.

Übersicht der Leistungen der Wohngebäudeversicherung allsafe domo von k+m
Merkmal allsafe domo Wohngebäudeversicherung
Allgefahrendeckung Grundsätzlich umfassender Versicherungsschutz nach dem Allgefahrenprinzip
Maximale Entschädigungsleistung Bis 1,5 Mio. €
Schäden durch grobe Fahrlässigkeit Bis 100 %
Sturmschäden Keine Mindestwindstärke erforderlich
Einfacher Diebstahl von Gebäudezubehör und Grundstücksbestandteilen Bis 1.000 €
Blitzüberspannungsschäden Bis 100 %
Innenliegende Lüftungs- und Gasrohre Schäden berücksichtigt
Nässeschäden Unter anderem durch Wassersäulen, Zimmerbrunnen und Schwimmbecken
Rauch-, Ruß-, Nutzwärme-, Seng- und Schmorschäden Berücksichtigt
Vandalismus Einschließlich Schäden durch Graffiti
Zuleitungsrohre Umfassender Schutz, unter anderem auch außerhalb des Versicherungsgrundstücks
Ableitungsrohre Umfassender Schutz, unter anderem auch außerhalb des Versicherungsgrundstücks
Bruchschäden an Armaturen und Sanitäreinrichtungen Berücksichtigt
Verstopfungen an Ableitungsrohren Berücksichtigt
Schäden durch Marderbisse Berücksichtigt
Blindgängerschäden Berücksichtigt
Gebäudeschäden durch Einbruchdiebstahl Berücksichtigt
Versicherte Kosten Unter anderem Dekontaminations-, Datenrettungs- und Hotelkosten sowie Ersatz von Darlehenszinsen
Leistungsgarantie Einschließlich künftiger Verbesserungen gemäß den genannten VGB- und Beratungsstandards
Elementarschutz Optional ergänzbar
Glasbruch Optional ergänzbar
Ertragsausfall einer Photovoltaikanlage Optional ergänzbar

Hinweis: Die Übersicht fasst zentrale Tarifmerkmale zusammen. Maßgeblich für den Versicherungsschutz sind die vereinbarten Versicherungsbedingungen.

allsafe domo Wohngebäudeversicherung für Ein- und Zweifamilienhäuser

allsafe domo Wohngebäudeversicherung

So funktioniert der Allgefahrenschutz von allsafe domo

Allgefahrenschutz mit einfacher Beitragsberechnung

Bei der Absicherung eines Wohngebäudes kommt es nicht allein darauf an, einzelne klassische Gefahren wie Feuer, Leitungswasser oder Sturm zu berücksichtigen. Entscheidend ist vielmehr, wie umfassend unterschiedliche Schadenereignisse abgesichert sind.

Die Allgefahrendeckung bietet hierfür einen breit angelegten Ansatz. Versicherungsmakler können damit zahlreiche Gebäuderisiken innerhalb eines Versicherungskonzeptes einordnen und den Versicherungsschutz anhand des konkreten Gebäudes und des individuellen Absicherungsbedarfs ergänzen.

Die Beitragsberechnung orientiert sich an der Wohnfläche des Gebäudes. Dadurch wird die Tarifierung vereinfacht, ohne dass eine umfangreiche Wertermittlung des Gebäudes erforderlich ist.

Praxisbeispiel: Sturmschaden am Wohngebäude

Bei einem starken Windereignis werden Teile der Dacheindeckung eines Wohnhauses beschädigt. Für klassische Sturmdeckungen kann die erreichte Windstärke bei der Beurteilung eines Schadens eine Rolle spielen.

Bei der Wohngebäudeversicherung allsafe domo besteht für Sturmschäden keine vorgegebene Mindestwindstärke. Damit ist die Leistung nicht an das Erreichen einer bestimmten Windstärke gekoppelt.

Ob und in welchem Umfang ein konkreter Schaden versichert ist, richtet sich stets nach dem jeweiligen Schadenereignis und den vereinbarten Versicherungsbedingungen.

Worauf sollte ich bei der Wahl einer Wohngebäudeversicherung achten?

Bei einer Wohngebäudeversicherung sollte nicht ausschließlich der Versicherungsbeitrag betrachtet werden. Wesentlich ist, welche Schadenereignisse berücksichtigt werden, welche Entschädigungsgrenzen gelten und welche zusätzlichen Gebäuderisiken abgesichert werden können.

Für Hauseigentümer und Versicherungsmakler können insbesondere folgende Merkmale relevant sein:

  • Umfang der versicherten Gefahren
  • Allgefahrendeckung oder klassische Gefahrenaufzählung
  • Versicherungsschutz bei grober Fahrlässigkeit
  • Regelungen für Sturmschäden
  • maximale Entschädigungsleistung
  • Versicherungsschutz für Zu- und Ableitungsrohre
  • Schäden an Armaturen und Sanitäreinrichtungen
  • Vandalismus und Graffitischäden
  • Gebäudeschäden durch Einbruchdiebstahl
  • mitversicherte Kosten im Schadenfall
  • Absicherung von Elementargefahren
  • Versicherungsschutz für Gebäudeverglasungen
  • Absicherung einer vorhandenen Photovoltaikanlage

Was bedeutet Allgefahrendeckung für die Leistungsprüfung?

Eine Allgefahrendeckung bedeutet nicht, dass jedes denkbare Schadenereignis automatisch versichert ist.

Entscheidend ist, ob ein Schaden unter den vereinbarten Versicherungsschutz fällt oder durch die Versicherungsbedingungen ausgeschlossen beziehungsweise nur über einen zusätzlichen Baustein abgesichert ist.

Für die Einordnung des Versicherungsschutzes sollten deshalb neben der Leistungsübersicht auch die Versicherungsbedingungen und die vereinbarten Ergänzungsbausteine berücksichtigt werden.

So lässt sich nachvollziehen, welche Risiken für das jeweilige Wohngebäude abgesichert sind.

Optionale Bausteine für zusätzlichen Versicherungsschutz

Je nach Gebäude und persönlichem Absicherungsbedarf kann der Versicherungsschutz ergänzt werden.

Elementarschutz

Mit dem zusätzlichen Elementarschutz können Elementarereignisse berücksichtigt werden. Dazu gehören beispielsweise Überschwemmungen durch Witterungsniederschläge oder Gewässer.

Glasbruch

Der Baustein berücksichtigt Bruchschäden an der Gebäudeverglasung. Dazu können auch Solarkollektoren beziehungsweise Solarmodule sowie Gewächshäuser gehören.

Ertragsausfall

Für Gebäude mit Photovoltaikanlage kann zusätzlich der Ertragsausfall der Anlage abgesichert werden.

Welche Bausteine für ein konkretes Gebäude sinnvoll sind, sollte anhand der vorhandenen Risiken und des gewünschten Versicherungsschutzes beurteilt werden.

Häufige Fragen zur Wohngebäudeversicherung allsafe domo

Die Beitragsberechnung erfolgt anhand der Wohnfläche des Gebäudes. Eine ausführliche Wertermittlung des Gebäudes ist nicht erforderlich, da eine Entschädigungsleistung von bis zu 1,5 Mio. € vorgesehen ist.

Bei einer Allgefahrendeckung sind grundsätzlich zahlreiche Gefahren innerhalb eines Versicherungskonzeptes berücksichtigt. Statt ausschließlich einzelne versicherte Gefahren wie Feuer, Leitungswasser oder Sturm aufzuzählen, wird der Versicherungsschutz breiter aufgebaut. Nicht versicherte Sachverhalte ergeben sich aus den vereinbarten Ausschlüssen und Versicherungsbedingungen.

Die Entschädigungsleistung beträgt bei allsafe domo bis zu 1,5 Mio. €. Eine ausführliche Wertermittlung des Gebäudes ist nicht erforderlich. Die Beitragsberechnung erfolgt anhand der Wohnfläche.

Ja. Schäden durch grobe Fahrlässigkeit sind im angegebenen Leistungsumfang bis zu 100 % berücksichtigt. Für die konkrete Leistung im Schadenfall sind die vereinbarten Versicherungsbedingungen maßgeblich.

Nein. Für Sturmschäden ist bei allsafe domo keine Mindestwindstärke vorgesehen. Der Versicherungsschutz ist damit nicht davon abhängig, dass beispielsweise eine bestimmte Windstärke erreicht wird.

Nein. Auch bei einer Allgefahrendeckung richtet sich der konkrete Versicherungsschutz nach den vereinbarten Versicherungsbedingungen. Dort sind unter anderem Ausschlüsse und weitere Regelungen zum Leistungsumfang festgelegt. Zusätzlich können bestimmte Risiken über optionale Bausteine in den Versicherungsschutz einbezogen werden.

Für neu gemeldete Schäden sieht das Produktkonzept eine Neuschadenprüfung innerhalb von 24 Stunden vor. Dadurch soll zeitnah geprüft werden können, wie der gemeldete Schaden weiter bearbeitet wird.

Zur weiteren Prüfung stehen unter anderem Verbraucherinformationen, Produktflyer und Produktübersicht zur Verfügung. Zusätzlich kann die Schadenanzeige abgerufen werden. Für den vertraglich vereinbarten Versicherungsschutz sind die jeweiligen Versicherungsbedingungen beziehungsweise die im Versicherungsschein dokumentierten Regelungen maßgeblich.

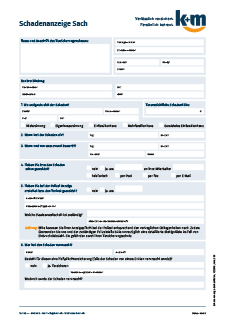
Für die Meldung eines Schadens steht eine Schadenanzeige zur Verfügung. Für neu gemeldete Schäden sieht das Produktkonzept eine Neuschadenprüfung innerhalb von 24 Stunden vor. Wie der einzelne Schaden anschließend bearbeitet wird, richtet sich nach dem Schadenereignis und dem vereinbarten Versicherungsschutz.

Redaktionelle Angaben

Verfasst von:
k+m Fachredaktion
Fachredaktion der Konzept und Marketing GmbH

Fachlich geprüft durch:
Fachbereich Produktmanagement
Konzept und Marketing GmbH

Veröffentlicht: 5. Oktober 2026
Zuletzt fachlich geprüft: 7. Oktober2026

Die k+m Fachredaktion erstellt Fachinformationen zu Versicherungen, Versicherungsschutz und aktuellen Entwicklungen im Versicherungsmarkt. Die Inhalte werden vor der Veröffentlichung durch den zuständigen Fachbereich fachlich geprüft.

Tarifunterlagen zum Download

Hinweis: Für Ansprüche aus dem Versicherungsvertrag gelten ausschließlich die im Versicherungsschein dokumentierten Versicherungsbedingungen.

Stärken Sie Ihr Wohngebäudeportfolio mit k+m

Für die Beratung von Hauseigentümern stehen Versicherungsmaklern unter anderem Verbraucherinformationen, Produktflyer und Produktübersicht zur Verfügung. Damit lassen sich Leistungsumfang und ergänzende Bausteine transparent in das Beratungsgespräch einordnen.

Wer das Versicherungskonzept in sein Wohngebäudeportfolio aufnehmen möchte, kann sich als Vertriebspartner an k+m wenden.
Wohngebäudeversicherung allsafe domo für Einfamilienhaus, Garten und Zuhause